
MechScript | bijgewerkt 18 oktober 2026 | voorbeeldbedragen zijn fictief tenzij vermeld
De gids in één minuut
Salderen stopt. Je zonnepanelen niet.
Vanaf 1 januari 2027 worden de stroom die je van het net afneemt en de stroom die je teruglevert niet meer tegen elkaar weggestreept. Je blijft een vergoeding ontvangen voor teruglevering, maar zelf opgewekte stroom direct gebruiken wordt financieel belangrijker. [1, 2]
Onthoud dit: over zonnestroom die je direct in huis gebruikt, betaal je aan je energieleverancier geen energiebelasting en btw. Over netafname betaal je die vanaf 2027 wél. [1, 2]
In deze gids gebruiken we steeds één controleerbaar voorbeeld, laten we de complete energierekening zien en leggen we uit wat vaste, variabele en dynamische energiecontracten voor je betekenen.
De fotografie is illustratief. De bedragen in rekenvoorbeelden zijn fictief, tenzij nadrukkelijk een officieel belastingbedrag en jaartal worden genoemd.
Leeswijzer
Dit lees je in het artikel
Wie is de doelgroep? Huishoudens met zonnepanelen, mensen die zonnepanelen overwegen en iedereen die wil begrijpen waarom de energierekening verandert. Technische voorkennis is niet nodig.
Waarom dit artikel?
Veel mensen denken dat zonnepanelen vanaf 2027 geen zin meer hebben. Anderen denken dat ze straks belasting moeten betalen over álle opgewekte stroom. Beide uitspraken zijn onjuist. De situatie wordt minder gunstig voor wie veel teruglevert, maar een deel van het financiële voordeel blijft bestaan.
Het verwarrende is dat zonnepanelen vier verschillende grootheden opleveren: productie, eigen verbruik, netafname en teruglevering. Je ziet die niet allemaal op dezelfde meter. Daarbij staan op je factuur meerdere bedragen die allemaal iets anders betekenen. Daarom beginnen we bij de basis.
Vier begrippen die je moet kennen
-
Productie: alle elektriciteit die je zonnepanelen opwekken.
-
Direct eigen verbruik: zonnestroom die meteen door apparaten in huis wordt gebruikt.
-
Netafname: elektriciteit die je van je leverancier afneemt wanneer je eigen productie niet genoeg is.
-
Teruglevering: zonnestroom die je niet gebruikt en daarom aan het openbare net levert.
Je slimme meter ziet netafname en teruglevering. De totale productie zie je normaal in de omvormer-app of via een aparte PV-meter.
Zo loopt de stroom door je huis
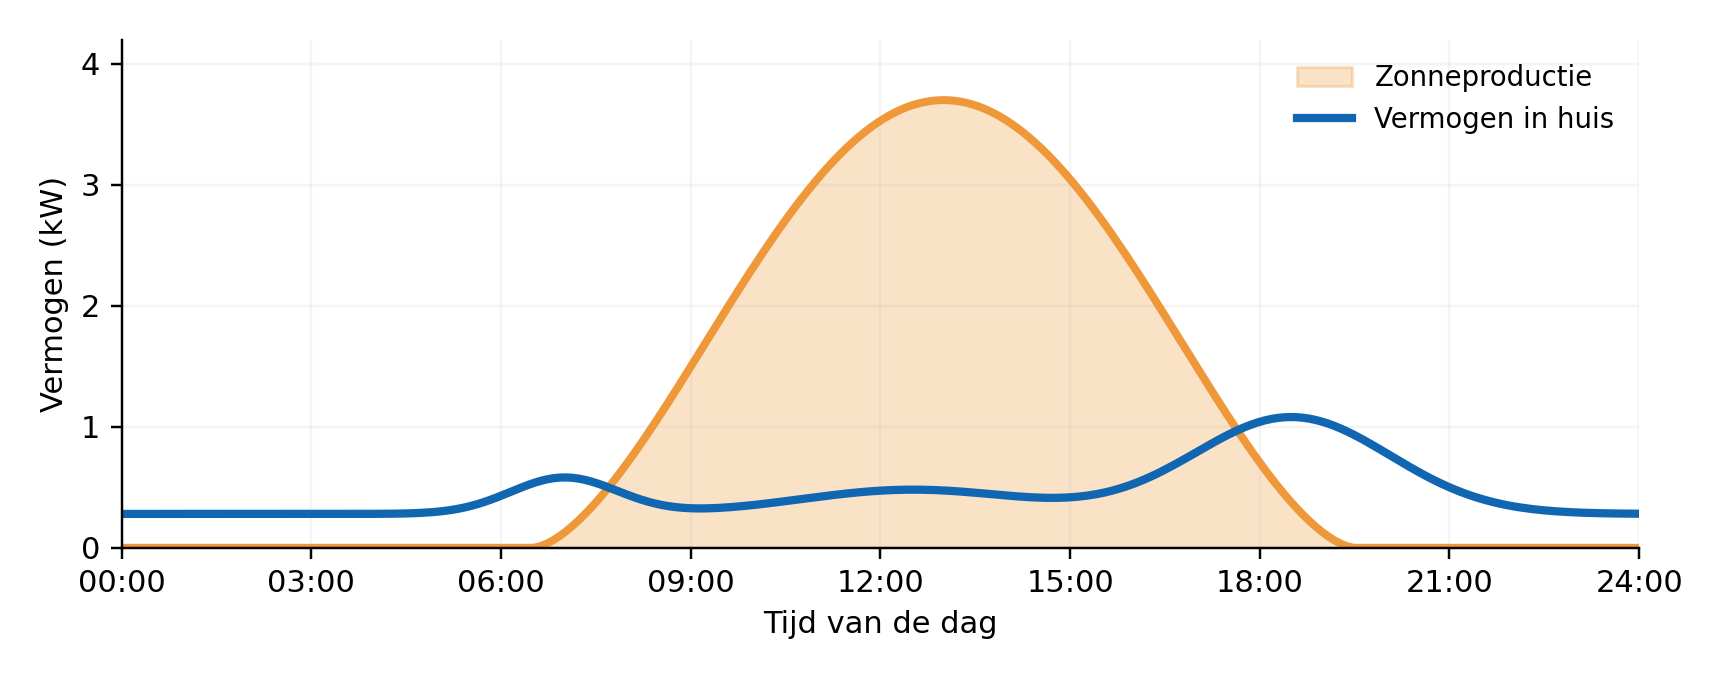
Stel dat je zonnepanelen overdag 2.000 watt produceren en je apparaten op dat moment 500 watt gebruiken. Die 500 watt is direct eigen verbruik. Alleen de resterende 1.500 watt wordt aan het net geleverd. Later op de avond, wanneer de panelen geen stroom opwekken, haal je elektriciteit uit het net.
Dat onderscheid is belangrijk omdat je voor direct gebruikte zonnestroom nooit eerst elektriciteit hoeft in te kopen. Dit blijft na 2027 zo. [1]
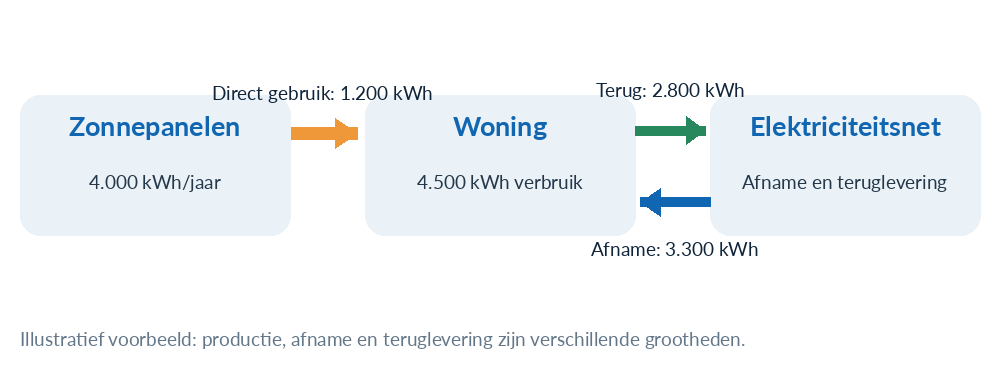
In dit doorlopende jaarvoorbeeld wordt 4.000 kWh geproduceerd, waarvan 1.200 kWh direct wordt gebruikt en 2.800 kWh wordt teruggeleverd. De woning verbruikt in totaal 4.500 kWh en neemt dus 3.300 kWh van het net af.
Waarom stopt de regeling?
De salderingsregeling moest de aanschaf van zonnepanelen aantrekkelijk maken. Met salderen was een kilowattuur uit de zomer op je jaarrekening bijna evenveel waard als een kilowattuur die je in de winter afnam. Dit versnelde de terugverdientijd.
De overheid noemt voor het einde van de regeling verschillende redenen: de kosten van salderen worden deels verdeeld over andere klanten, er gaan belastinginkomsten verloren en er is een wens om eigen zonnestroom meer direct te gebruiken. Tegelijk is het aantal zonnepanelen sterk toegenomen. [1]
Wat gebeurt er niet?
-
Je zonnepanelen worden niet verboden.
-
Je mag in beginsel elektriciteit blijven terugleveren.
-
Je verliest niet het voordeel van direct zelfgebruik.
-
De btw op de aanschaf en installatie van zonnepanelen op woningen wordt niet automatisch 21% omdat salderen stopt.
De wettelijke ingangsdatum is 1 januari 2027. Er is geen jaarlijkse afbouw meer; de salderingsregeling eindigt ineens. [1, 3]
Salderen tot en met 2026
Tot en met 31 december 2026 wordt teruggeleverde stroom op de energierekening verrekend met afgenomen stroom, maximaal tot de hoeveelheid die je zelf hebt afgenomen. Dat wegstrepen heet salderen. De verrekening omvat ook energiebelasting en btw over het gesaldeerde deel. [2]
Neem je in een jaar 2.500 kWh af en lever je 2.500 kWh terug? Dan blijft voor de variabele leveringscomponent, bij één gelijkblijvend tarief, 0 kWh over om tegen dat tarief te betalen. Je blijft wel vaste leveringskosten, netbeheerkosten en eventuele terugleverkosten houden.
Neem je 3.000 kWh af en lever je 2.000 kWh terug? Dan betaal je in dit eenvoudige voorbeeld nog 1.000 kWh. Lever je juist meer terug dan je afneemt, dan krijg je over de extra hoeveelheid een afzonderlijke vergoeding. [2]
Een belangrijk detail
Bij verschillende tarieven binnen een jaar, en zeker bij dynamische contracten, kan de precieze verrekening ingewikkelder zijn. Voor die situaties moet je de voorwaarden en je eindafrekening controleren. Een eenvoudige kWh-som verklaart het principe, niet elk contractdetail.
Wat verandert vanaf 2027?
Vanaf 1 januari 2027 verdwijnen de tegen elkaar weggestreepte kilowatturen. De leverancier rekent netafname en teruglevering apart af. Over alle afgenomen stroom betaal je dan energiebelasting en btw; voor teruggeleverde stroom krijg je een vergoeding. [1, 2]
Ook wanneer je op jaarbasis meer zonne-energie teruglevert dan je van het net afneemt, wordt de energiebelasting over de afgenomen stroom niet meer weggestreept. De teruggeleverde stroom heeft een eigen opbrengst.
Bij een contract dat over de jaargrens heen loopt, moet de leverancier de periodes vóór en vanaf 1 januari 2027 apart behandelen. Mogelijke aanvullende contractuele rechten zijn afhankelijk van je voorwaarden. [2]
Waaruit bestaat je stroomprijs?
De prijs per kWh die je betaalt bestaat niet alleen uit elektriciteit. Je betaalt ook belastingen. Daarnaast zijn er kosten die losstaan van het aantal gebruikte kilowatturen, zoals vastrecht en netbeheerkosten. De overheid beschrijft al deze posten apart. [4]
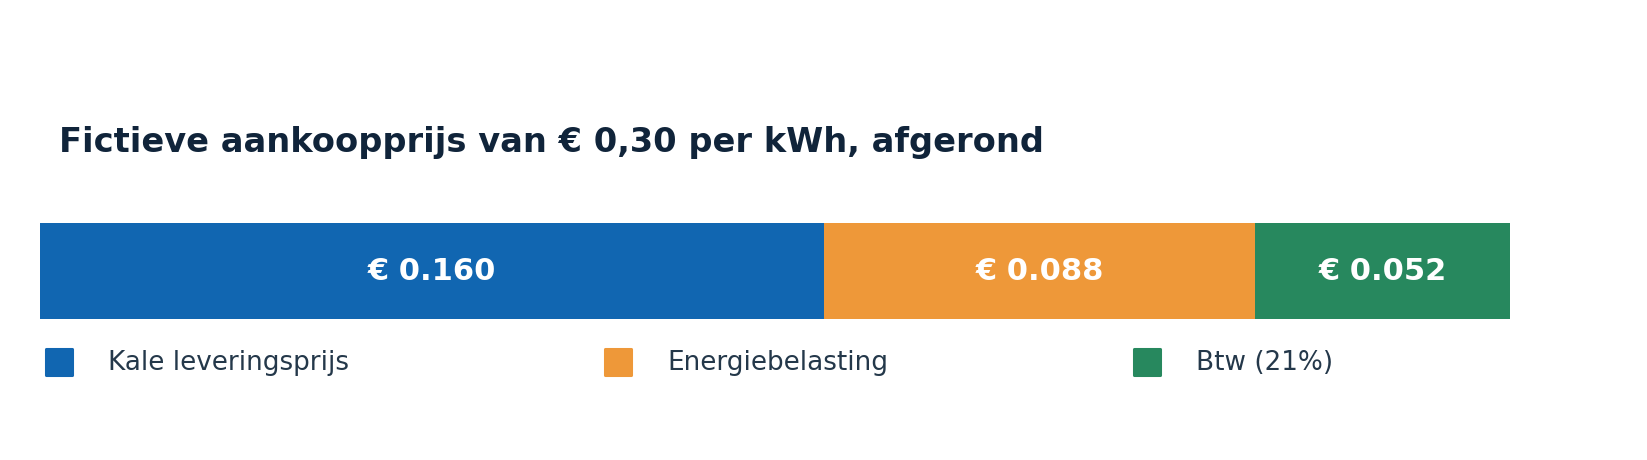
De afbeelding laat zien hoe een kale prijs van 16 cent, een fictieve energiebelasting van 8,8 cent en 21% btw samen ongeveer 30 cent vormen. Het gekozen belastingbedrag is een rekenaanname en nadrukkelijk niet het vastgestelde tarief voor 2027.
En de vaste kosten?
Vaste leveringskosten en netbeheerkosten zijn andere posten dan de prijs per kWh. Ze verdwijnen niet omdat zonnepanelen meer produceren dan je afneemt. De netbeheerder onderhoudt immers nog steeds de aansluiting waarmee je zowel stroom gebruikt als teruglevert.
Energiebelasting in gewone taal
Energiebelasting is een belasting op energie die je van je leverancier afneemt. Op de energierekening zie je die vaak als een bedrag per kWh. Vanaf 2027 betaal je de belasting over alle netafname, ook als je op andere momenten een even grote hoeveelheid teruglevert. [2]
Dit betekent niet dat de Belastingdienst belasting heft over alle elektriciteit die jouw zonnepanelen opwekken. De stroom die direct in huis wordt gebruikt, passeert niet als afname via de leverancier en daarover betaal je aan de leverancier geen energiebelasting.
Voor 2026 noemt de Rijksoverheid in de eerste twee verbruiksschijven een bedrag van circa 11,1 cent per kWh inclusief btw. De tarieven kunnen jaarlijks wijzigen. Daarom gebruiken we dat cijfer in dit artikel alleen als 2026-referentie. [4]
Misverstand: “Mijn zonnepanelen wekken jaarlijks meer op dan ik verbruik, dus ik betaal nooit energiebelasting.” Vanaf 2027 klopt dit niet: bepalend is hoeveel je daadwerkelijk van het net afneemt.
Btw en belastingvermindering
Waarom betaal je btw over energiebelasting?
Op energierekeningen geldt in Nederland 21% btw. Die btw wordt ook berekend over de energiebelasting. Dat voelt als belasting over belasting, maar zo werkt de opbouw van de factuur. [4]
Wat is de vermindering energiebelasting?
Huishoudens met een daarvoor in aanmerking komende elektriciteitsaansluiting krijgen doorgaans een vaste belastingvermindering op de energierekening. Dit is geen zonnepanelenpremie en geen terugleververgoeding. Ook wie geen zonnepanelen heeft, kan deze korting krijgen.
Voor 2026 noemt de Rijksoverheid € 629 inclusief btw aan belastingvermindering. De overheid stelt dit bedrag ieder jaar opnieuw vast. Het 2027-bedrag is daarom in onze voorbeelden bewust niet ingevuld. [4]
En btw op het kopen van zonnepanelen?
Sinds 2023 geldt in de meeste normale woningsituaties een btw-nultarief op de levering en installatie van zonnepanelen op of bij woningen. Dat staat los van salderen. Niet alles wat met zonnepanelen te maken heeft valt automatisch onder dat nultarief; bijvoorbeeld een losse thuisaccu niet. [5]
Hoeveel krijg je voor teruglevering?
Vanaf 2027 ontvang je voor alle teruggeleverde kilowatturen een vergoeding. De hoogte wordt bepaald door je contract en de wettelijke regels. Tot 1 januari 2030 bedraagt de wettelijke minimumvergoeding ten minste 50% van het kale leveringstarief, zonder energiebelasting en btw. [1, 2]
Dat is dus iets anders dan 50% van je volledige consumentenprijs. Stel dat het kale tarief 16 cent is en je inclusief belasting ongeveer 30 cent betaalt. Dan is 50% van het kale tarief 8 cent; niet 15 cent.
| Begrip | Fictief bedrag | Wat betekent het? |
|---|---|---|
| Kale leveringsprijs | € 0,16/kWh | Levering zonder belasting of btw |
| Volledige consumentenprijs | € 0,30/kWh | Levering + belastingen |
| 50% van kale prijs | € 0,08/kWh | Rekenvoorbeeld minimumvergoeding |
Bij dynamische contracten kan het kale leveringstarief per uur of kwartier veranderen. De uiteindelijke terugleververgoeding en de toepassing van de voorwaarden hangen dan van het contract en de geldende regels af. Vergelijk daarom nooit alleen één los getoond tarief.
Terugleverkosten: waarom bestaan die?
Een terugleververgoeding is geld dat je voor stroom ontvangt. Terugleverkosten zijn kosten die de leverancier rekent wegens de teruglevering. Dat zijn twee afzonderlijke posten op de rekening.
Leveranciers mogen dergelijke kosten rekenen zolang ze binnen de toepasselijke regels blijven. Ze mogen verschillende modellen gebruiken, bijvoorbeeld een tarief per teruggeleverde kWh of staffels. Volgens ACM ConsuWijzer worden terugleverkosten bij een afzonderlijke regeling vaak over de volledige hoeveelheid teruggeleverde stroom berekend. [2, 6]
De vergoeding kan dus bijvoorbeeld 8 cent per kWh zijn, terwijl 4 cent per kWh terugleverkosten worden gerekend. Per teruggeleverde kWh houd je dan in dit voorbeeld 4 cent over. Bij een andere leverancier kunnen de bedragen of de manier van berekenen afwijken.
Een wettelijke minimumvergoeding is niet hetzelfde als een gegarandeerde netto-opbrengst. Terugleverkosten kunnen een groot deel van je vergoeding opslokken en in bepaalde contracten zelfs hoger uitvallen dan de vergoeding. [2]
Een volledig rekenvoorbeeld
We gebruiken een gemiddeld huishouden met zonnepanelen. Om het effect van de wetswijziging zuiver te vergelijken, houden we dezelfde fictieve tarieven voor beide jaren aan. Werkelijke leveranciers en prijzen veranderen natuurlijk wel.
| Gegeven | Waarde |
|---|---|
| Totale stroomvraag van de woning | 4.500 kWh per jaar |
| Totale productie zonnepanelen | 4.000 kWh per jaar |
| Direct zelf gebruikt | 1.200 kWh per jaar |
| Afgenomen van het net | 3.300 kWh per jaar |
| Teruggeleverd aan het net | 2.800 kWh per jaar |
| Inkoopprijs inclusief belastingen | € 0,30 per kWh |
| Terugleververgoeding vanaf 2027 | € 0,08 per kWh |
| Terugleverkosten | € 0,04 per teruggeleverde kWh |
Tot en met 2026
Salderen: 3.300 – 2.800 = 500 kWh over. Variabele afnamekosten: 500 × € 0,30 = € 150. Terugleverkosten: 2.800 × € 0,04 = € 112. Samen: € 262 per jaar.
Vanaf 2027
Afname: 3.300 × € 0,30 = € 990. Vergoeding teruglevering: 2.800 × € 0,08 = € 224. Terugleverkosten: € 112. Samen: € 878 per jaar.
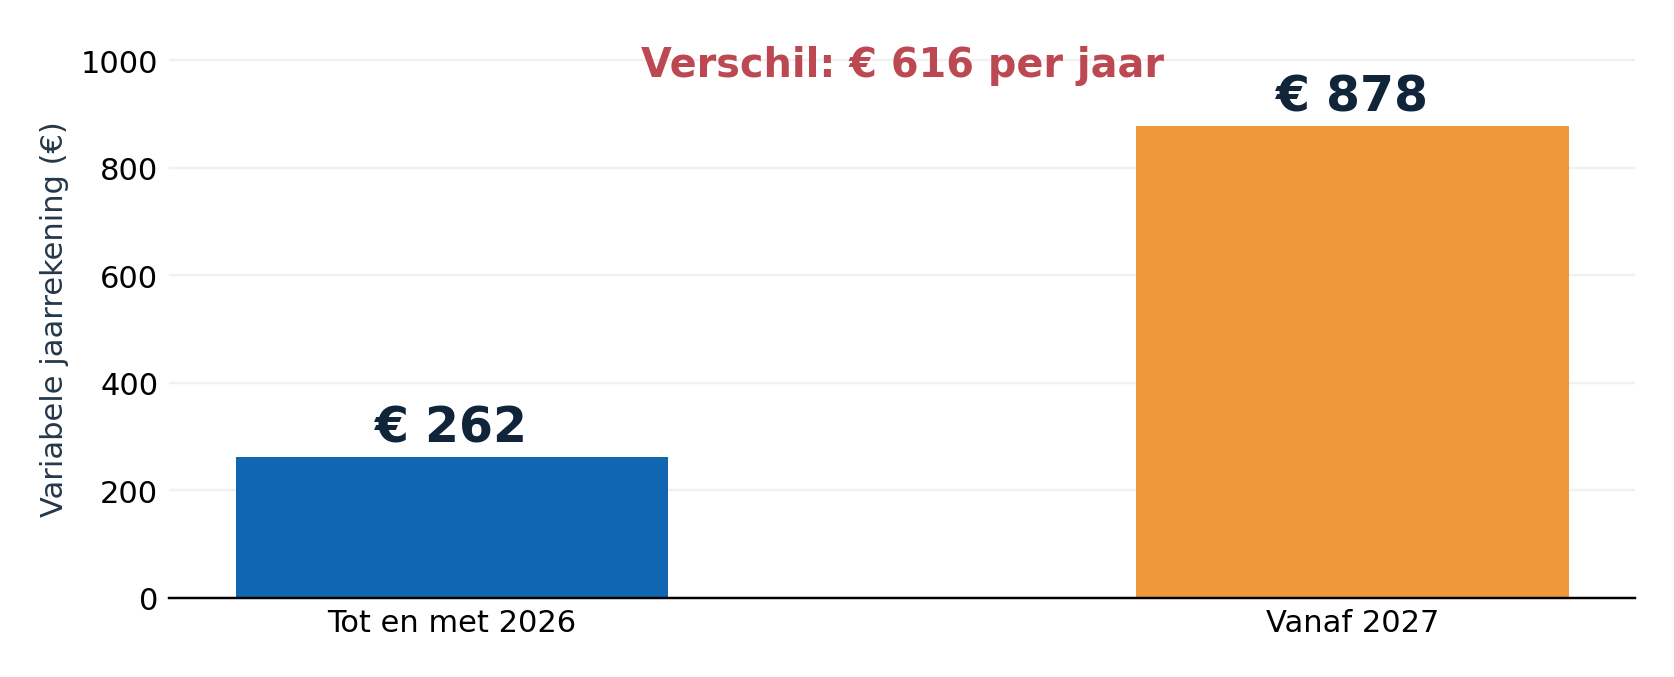
Het verschil is € 616 per jaar. Beide bedragen zijn exclusief vaste kosten, netbeheerkosten, de vermindering energiebelasting en aanschaf of onderhoud van de panelen.
Zijn zonnepanelen nog zinvol?
Ja, bestaande zonnepanelen blijven elektriciteit produceren die je niet hoeft te kopen. Het financiële voordeel wordt wel kleiner wanneer je veel aan het net teruglevert en weinig direct zelf gebruikt.
Bij het huishouden uit het vorige hoofdstuk zou een woning zónder zonnepanelen 4.500 × € 0,30 = € 1.350 aan variabele stroomkosten betalen. Met zonnepanelen komt het fictieve saldo vanaf 2027 uit op € 878. Dat is in dit voorbeeld nog altijd € 472 voordeel per jaar, exclusief de aanschaf en andere kosten.
Of het plaatsen van nieuwe zonnepanelen rendabel is, hangt onder andere af van aanschafprijs, opbrengst, eigen gebruik, onderhoud, omvormervervanging, tarieven en terugleverkosten. Een algemene uitspraak over de terugverdientijd is daarom minder zinvol dan een berekening met je eigen cijfers.
Een betere vraag dan “Zijn zonnepanelen nog rendabel?” is: “Hoeveel elektriciteit kan mijn woning zelf gebruiken op de momenten waarop de zonnepanelen produceren?”
Drie huishoudens naast elkaar
Niet elk huishouden heeft dezelfde zonnepaneleninstallatie. Een klein systeem en een groot systeem kunnen heel anders uitpakken. Deze tabel laat drie vereenvoudigde profielen zien met opnieuw dezelfde fictieve tarieven: 30 cent inkoop, 8 cent vergoeding en 4 cent terugleverkosten per kWh.
| Profiel | Netafname | Teruglevering | 2026 | 2027 |
|---|---|---|---|---|
| Klein | 1.900 kWh | 1.600 kWh | € 154 | € 506 |
| Gemiddeld | 3.300 kWh | 2.800 kWh | € 262 | € 878 |
| Groot | 4.500 kWh | 3.700 kWh | € 388 | € 1.202 |
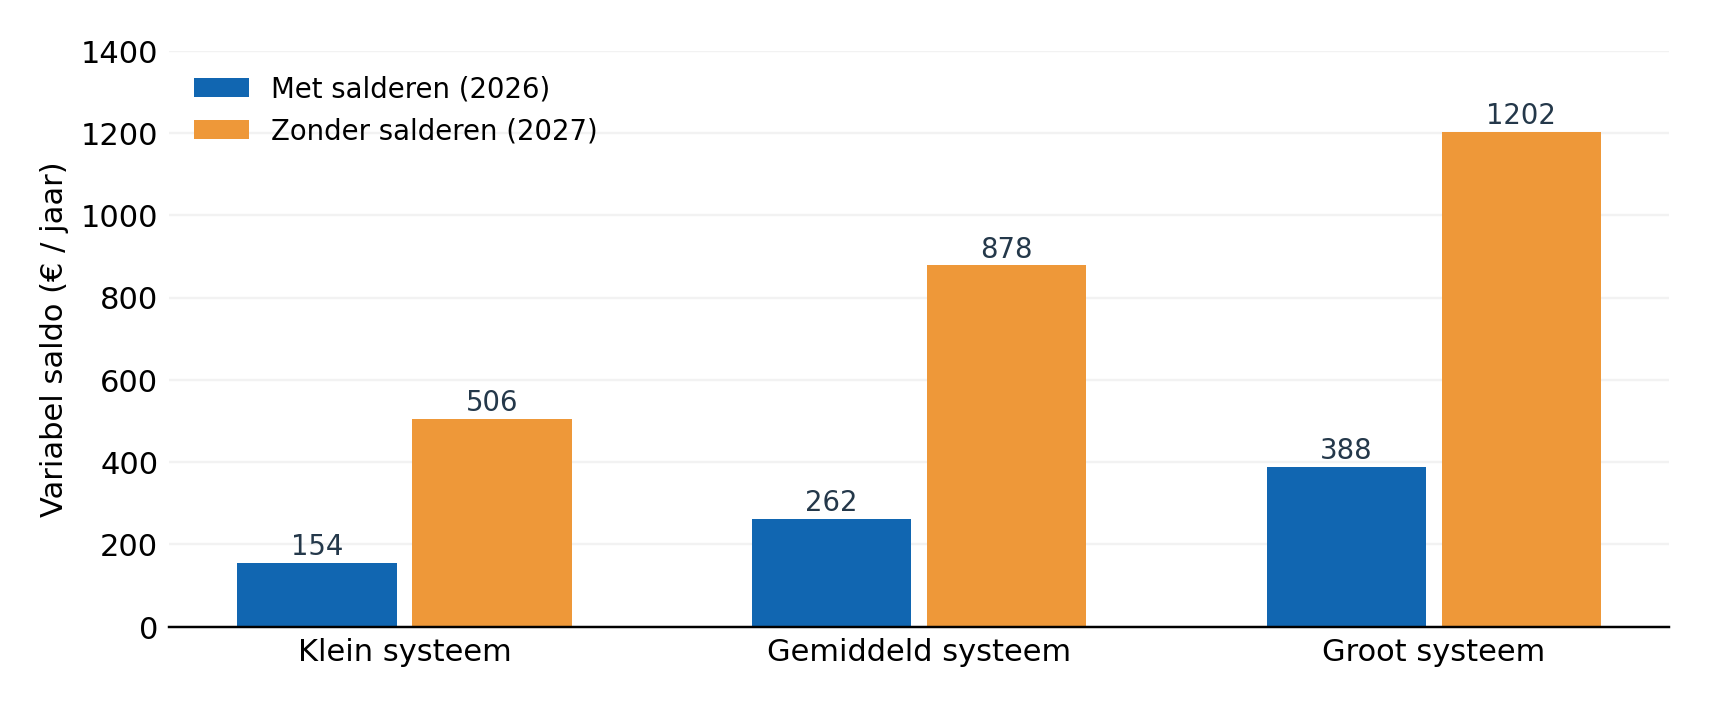
Je ziet dat het grootste absolute verschil ontstaat bij het huishouden dat veel elektriciteit teruglevert. Dat zegt nog niets over de exacte terugverdientijd, want ook aanschafkosten en direct eigen verbruik spelen mee.
Waarom zelfverbruik zoveel verschil maakt
Dezelfde hoeveelheid zonnepanelen kan bij twee huishoudens een totaal ander financieel resultaat geven. Dat komt doordat de één vooral overdag stroom gebruikt, terwijl de ander de meeste stroom pas ’s avonds nodig heeft. Het aantal panelen zegt op zichzelf dus weinig over de uiteindelijke energierekening.
Neem opnieuw een woning die 4.500 kWh per jaar gebruikt en 4.000 kWh opwekt. Stel dat direct zelfverbruik 800, 1.200 of 2.000 kWh bedraagt. Alle overige kilowatturen worden via het net uitgewisseld. Omdat zowel productie als totaalverbruik gelijk blijft, kun je zo het effect van het tijdstip van gebruik isoleren.
| Direct eigen gebruik | Netafname | Teruglevering | Variabel saldo 2027 |
|---|---|---|---|
| 800 kWh (20% productie) | 3.700 kWh | 3.200 kWh | € 982 |
| 1.200 kWh (30% productie) | 3.300 kWh | 2.800 kWh | € 878 |
| 2.000 kWh (50% productie) | 2.500 kWh | 2.000 kWh | € 670 |
Deze bedragen volgen uit dezelfde fictieve prijsopbouw. Van 20% naar 50% direct eigen verbruik verschilt € 312 per jaar in dit voorbeeld, zonder één extra paneel te plaatsen. Het is niet altijd haalbaar om zo’n percentage te bereiken; oriëntatie van het dak, aanwezigheid overdag, warmwatervoorziening en elektrische auto maken veel uit.
Let op de term zelfverbruik. Je kunt dit uitdrukken als percentage van de PV-productie (direct gebruik gedeeld door productie). Dat is iets anders dan de mate waarin je totale woningverbruik door zonnestroom wordt gedekt.
Vast, variabel of dynamisch?
Vast energiecontract
Bij een vast contract ligt de leveringsprijs meestal voor een afgesproken periode vast. De terugleververgoeding en terugleverkosten hebben eigen voorwaarden. Controleer specifiek wat er in jouw contract staat over wijzigingen per 2027.
Variabel energiecontract
Bij een variabel contract kunnen tarieven op afgesproken momenten wijzigen. Je kunt daardoor meer of minder betalen of ontvangen dan in de eerdere rekenvoorbeelden. Kijk altijd wanneer prijswijzigingen worden doorgevoerd en hoe de terugleververgoeding wordt bepaald.
Dynamisch energiecontract
Bij een dynamisch contract kunnen marktprijzen per uur of kwartier verschillen. Zonnige middagen kunnen lagere of zelfs negatieve marktprijzen opleveren. De netto-prijs hangt ook af van belastingen, contractopslagen en andere kosten. Een negatieve marktprijs is dus niet automatisch hetzelfde als een negatieve netto-opbrengst voor jouw panelen.
Controleer bij contractvergelijkingen altijd vijf zaken tegelijk: inkoopprijs, terugleververgoeding, terugleverkosten, vaste leveringskosten én eventuele tijdsafhankelijke opslagen.
Zelfverbruik wordt veel belangrijker
Als je een kilowattuur zonnestroom direct gebruikt, hoef je die niet in te kopen. In ons fictieve voorbeeld scheelt dat ongeveer 30 cent. Lever je diezelfde kilowattuur terug, dan krijg je 8 cent maar betaal je 4 cent terugleverkosten. Je houdt dan netto 4 cent over.
Een kilowattuur direct gebruiken is in dit voorbeeld dus 26 cent meer waard dan die kilowattuur terugleveren en later opnieuw van het net afnemen. In werkelijkheid hangt het verschil van je contract af.
Wat helpt in de praktijk?
-
Laat de vaatwasser overdag draaien als je toch een was moet doen.
-
Gebruik een geschikte boiler of warmtepomp slimmer, maar zonder comfort of hygiëne te verwaarlozen.
-
Laad een elektrische auto waar mogelijk bij zonnestroomoverschot.
-
Vermijd energieverspilling: extra stroom verbruiken alleen omdat de zon schijnt, levert geen besparing op.
Wat levert verschuiven echt op?
Stel dat hetzelfde huishouden 500 kWh per jaar meer direct gebruikt, door bijvoorbeeld het laden van een auto of de afwasmachine naar zonnige uren te verplaatsen. De totale productie en het totale jaarverbruik blijven gelijk.
De netafname daalt dan van 3.300 naar 2.800 kWh en de teruglevering van 2.800 naar 2.300 kWh. De variabele rekening wordt 2.800 × € 0,30 – 2.300 × € 0,08 + 2.300 × € 0,04 = € 748.
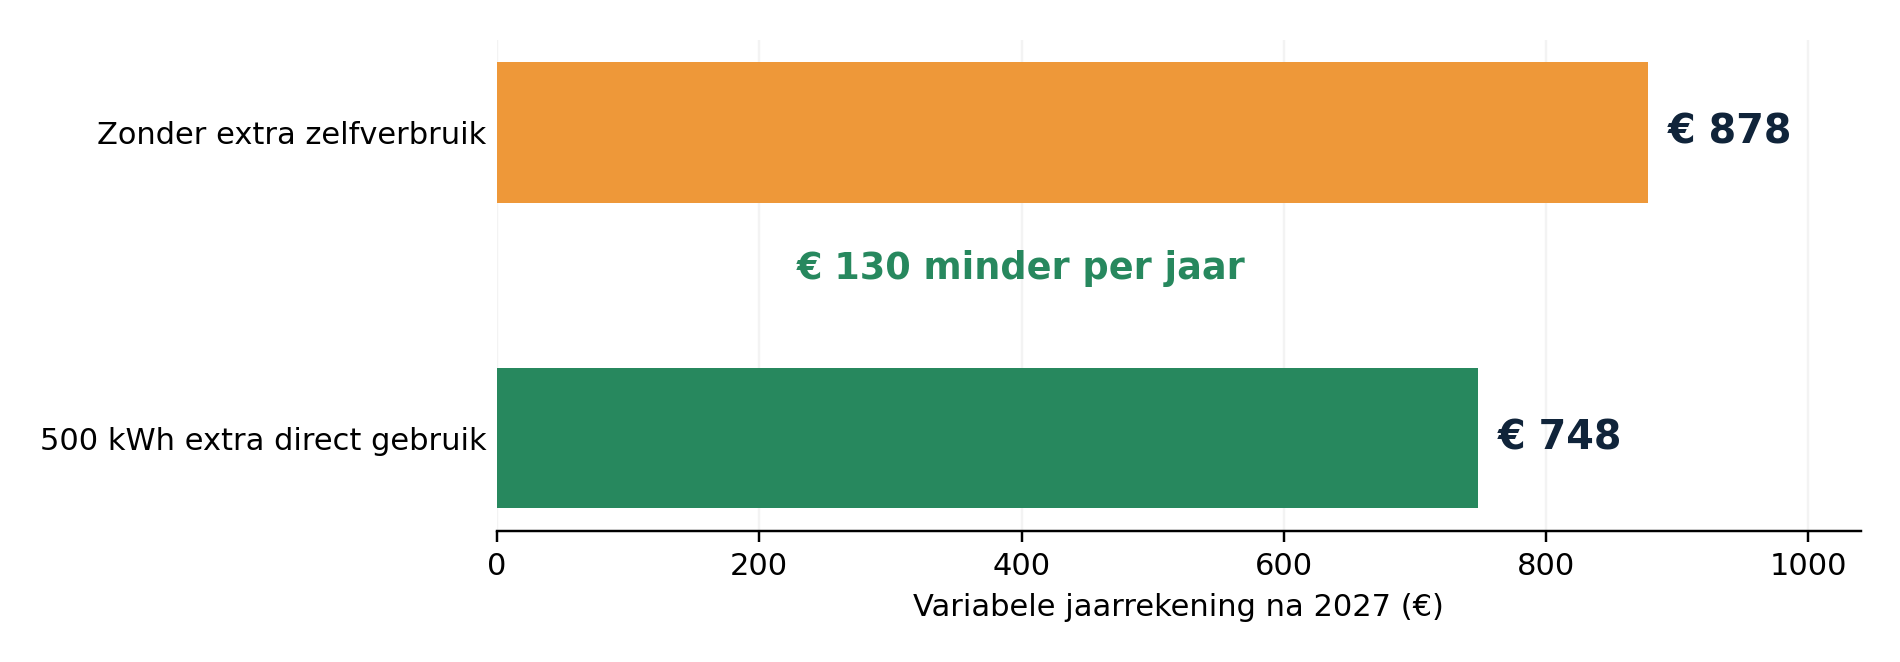
Besparing in dit voorbeeld: € 130 per jaar. De uitkomst verandert als terugleverkosten vaste staffels gebruiken, of als de inkoop- en terugleverprijzen afhankelijk zijn van het tijdstip.
Een thuisaccu: interessant of niet?
Een thuisaccu kan zonnestroom die overdag overblijft opslaan voor de avond. Daardoor vermijd je later netafname. Maar de accu kost geld, heeft laad- en ontlaadverlies en kan niet onbeperkt cycli blijven leveren.
In ons voorbeeld levert direct gebruik van één kWh ongeveer 30 cent voordeel op. Stuur je één kWh eerst door een accu die over de hele cyclus 85% rendement heeft, dan komt later circa 0,85 kWh beschikbaar. Daarmee vermijd je ongeveer € 0,255 aan netafname. Als je die kilowattuur zonder accu netto voor € 0,04 had teruggeleverd, is de extra bruto besparing ongeveer € 0,215 per opgeslagen kWh.
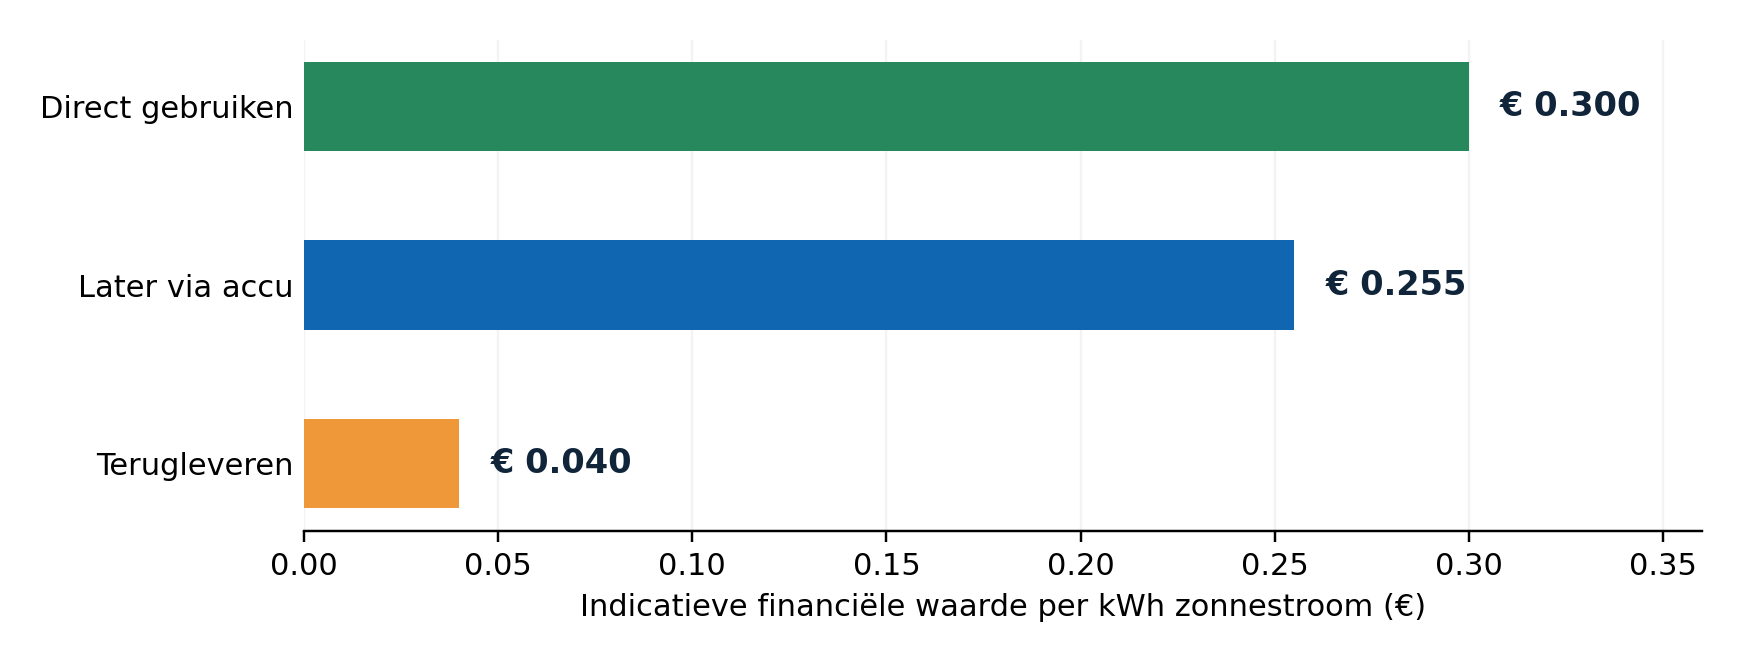
Een opslagaccu van 5 kWh die bijvoorbeeld op 180 dagen een volle cyclus draait, verwerkt maximaal circa 900 kWh zonnestroom in dat rekenjaar. Tegen het fictieve voordeel is dat ongeveer € 194 bruto. Daar moeten investering, degradatie en eventuele extra systeemkosten nog vanaf. Een accu is daarom niet vanzelf rendabel.
Zonnepanelen uitschakelen: verstandig?
Sommige zonnepaneelbezitters schakelen de installatie uit wanneer de terugleververgoeding laag of negatief is. Dat kan onder specifieke contractvoorwaarden financieel logisch zijn, maar op zichzelf is “de stroomprijs is negatief” onvoldoende informatie.
Wie de volledige PV-installatie uitschakelt, raakt ook de stroom kwijt die op dat moment direct in de woning gebruikt had kunnen worden. Dat kan de vermeende winst door het vermijden van teruglevering tenietdoen.
Bij systemen die kunnen terugregelen zonder helemaal uit te schakelen, is vermogensbegrenzing soms geschikter. Dat vereist wel compatibele omvormerbesturing en een veilige, correct ontworpen installatie. Laat AC-installatieaanpassingen door een vakbekwame installateur uitvoeren.
Schakel niet uitsluitend op basis van één kale beursprijs. Reken met je contractvergoeding, terugleverkosten, direct eigen verbruik én eventuele gevolgen van het afschakelen.
Slimme metingen en Home Assistant
Je hoeft geen compleet smart home te hebben om van de nieuwe regels te profiteren. Een slimme meter, een inzichtelijk energiecontract en inzicht in de zonnestroomproductie brengen je al een heel eind. Voor wie Home Assistant gebruikt, kan het nauwkeuriger.
Welke gegevens zijn nuttig?
-
De totale productie van de zonnepanelen (omvormer, ECU of PV-meter).
-
Actuele netafname en teruglevering via P1 of een andere geschikte meter.
-
Het actuele leveringstarief en de relevante contractuele terugleververgoeding.
-
Terugleverkosten en vaste kosten uit je contract.
-
Vermogen of energieverbruik van grote stuurbare apparaten, zoals een boiler of elektrische auto.
Daarmee kun je direct eigen verbruik berekenen: PV-productie minus teruglevering, zolang je meetsignalen correct en gelijktijdig zijn en er geen andere opwekkers of opslagverliezen meespelen. Je kunt vervolgens zien welke apparaten goed aansluiten op zonnige uren.
Let op: een dashboard dat alleen het netto-vermogen in de meterkast laat zien, vertelt niet automatisch hoeveel je panelen produceren. En een prijssensor toont meestal niet alle belastingen en leverancierskosten.
Tien veelvoorkomende misverstanden
-
“Vanaf 2027 mogen mijn panelen niet terugleveren.” Onjuist. Teruglevering blijft in beginsel mogelijk.
-
“Ik betaal belasting over alle opgewekte stroom.” Onjuist. Niet over direct zelf gebruikte zonnestroom aan de leverancier.
-
“Ik krijg straks precies de helft van mijn betaalde kWh-prijs.” Onjuist. Het wettelijke minimum tot 2030 is gekoppeld aan de kale prijs.
-
“Terugleverkosten worden alleen over mijn overschot berekend.” Vaak niet. Kijk naar de totale teruglevering en contractvoorwaarden.
-
“Mijn energierekening wordt nul zodra ik evenveel produceer als verbruik.” Nee. Het moment van gebruik en de afzonderlijke netstromen zijn bepalend.
-
“De vaste belastingvermindering verdwijnt met het salderen.” Dat is een afzonderlijke regeling, met eigen jaarlijkse bedragen.
-
“Het btw-nultarief op zonnepanelen stopt ook in 2027.” De aanschafregeling staat los van salderen.
-
“Een thuisaccu verdient zichzelf altijd snel terug.” Niet automatisch; verliezen, investering en gebruik bepalen het resultaat.
-
“Een negatieve beursprijs betekent dat ik mijn panelen moet uitschakelen.” Niet zonder berekening van alle contractkosten én eigen verbruik.
-
“Als ik meer stroom ga gebruiken, bespaar ik geld.” Alleen zinvol verbruik verplaatsen kan besparen; verspillen nooit.
Zo wordt de jaarafrekening vanaf 2027 leesbaar
Een energierekening kan tientallen regels bevatten. Als je wilt controleren of de belangrijkste bedragen logisch zijn, hoef je niet meteen alle kleine posten te begrijpen. Begin bij de hoeveelheden elektriciteit, controleer daarna de variabele prijzen en vergelijk ten slotte de vaste kosten en belastingkorting.
Bij het voorbeeldhuishouden horen op de rekening twee verschillende hoeveelheden: 3.300 kWh afname en 2.800 kWh teruglevering. Dat de productie 4.000 kWh was, zie je meestal in de omvormer-app en niet als aparte hoeveelheid op de leveranciersfactuur.
| Post op de energierekening | Controle |
|---|---|
| Ingekochte elektriciteit | Afgenomen kWh × contracttarief |
| Energiebelasting + btw | Controleer de belastinggrondslag en het toepasselijke jaar |
| Terugleververgoeding | Teruggeleverde kWh × contractvergoeding |
| Terugleverkosten | Controleer kWh-tarief, staffel of vaste afspraak |
| Vaste kosten en netbeheer | Los van het netto jaarverbruik bekijken |
| Vermindering energiebelasting | Vaste korting, niet verwarren met terugleververgoeding |
Heb je een contract met wisselende tarieven, dan zullen verschillende afname- en terugleverperiodes mogelijk tegen verschillende tarieven zijn afgerekend. Bewaar tariefbladen en controleer of de getoonde perioden aansluiten op de factuur.
Bij een afrekening die over de overgang naar 2027 loopt, moet de leverancier de afname en teruglevering voor het gedeelte vóór en na de jaargrens uitsplitsen. Dat is geen extra belasting, maar een noodzakelijke administratieve scheiding. [2]
Zo controleer je jouw eigen situatie
Gebruik je jaarafrekening, je energiecontract en de gegevens van je omvormer. Schrijf eerst de volgende cijfers op. Laat algemene reclameclaims en gemiddelde terugverdientijden nog even links liggen.
| Gegeven | Waar te vinden? |
|---|---|
| Jaarlijkse netafname in kWh | Jaarafrekening / P1-meter |
| Jaarlijkse teruglevering in kWh | Jaarafrekening / P1-meter |
| Jaarlijkse PV-productie in kWh | Omvormerapp / productiemeter |
| Kale leveringstarief en all-in tarief | Contract / tariefblad |
| Terugleververgoeding en -kosten | Contract / jaarafrekening |
| Vaste leveringskosten en netbeheer | Jaarafrekening |
Bereken vervolgens het directe eigen verbruik als productie minus teruglevering. Vergelijk meerdere leveranciers op de totale jaarrekening, niet op één enkel tarief. Bij een dynamisch contract moet je de relevante prijzen per periode meenemen.
Een leverancier moet de periode vóór en na 1 januari 2027 op de rekening uitsplitsen. Controleer die overgang zorgvuldig en bewaar de eerdere contractvoorwaarden. [2]
Wat kun je de komende maanden doen?
-
Begrijp je cijfers. Controleer netafname, teruglevering, productie en direct eigen gebruik.
-
Bekijk je contract. Check vaste tarieven, dynamische periodes, terugleververgoeding, terugleverkosten en opzegvoorwaarden.
-
Gebruik stroom wanneer het nuttig is. Programmeer apparaten waar mogelijk op een zonnig moment.
-
Koop niet te snel een thuisaccu. Reken opbrengst, verliezen, levensduur en aanschafkosten door.
-
Staar je niet blind op 2026. Het jaar 2027 krijgt eigen belastingtarieven en mogelijk andere leveranciersvoorwaarden.
De grootste besparing zit meestal niet in één wonderapparaat. De combinatie van je eigen verbruik kennen, goed vergelijken en bestaande apparaten verstandig plannen is een betere start.
Conclusie: wat blijft er over?
Vanaf 1 januari 2027 stopt de wettelijke salderingsregeling. Daardoor wordt de stroom die je in de zomer teruglevert niet langer automatisch weggestreept tegen stroom die je in de winter koopt. Voor netafname betaal je energiebelasting en btw; voor teruglevering krijg je een afzonderlijke vergoeding. Eventuele terugleverkosten kunnen het netto voordeel drukken.
Je zonnepanelen verliezen daarmee niet hun werking of hun hele waarde. Stroom die je direct zelf gebruikt hoef je niet in te kopen en blijft daarom waardevol. De financiële balans wordt wel persoonlijker: contract, opwekprofiel, netafname, directe benutting en investering bepalen of een installatie rendabel is.
De kern in één zin: na 2027 draait het minder om hoeveel elektriciteit je jaarlijks produceert, en meer om hoeveel zonnestroom je op het juiste moment zelf kunt gebruiken.
Dit artikel beschrijft de Nederlandse regels zoals bekend op 18 oktober 2026. Toekomstige tarieven en individuele contractvoorwaarden kunnen afwijken. Het is publieksinformatie en geen persoonlijk belasting-, juridisch of financieel advies. [1–6]
Officiële bronnen en verder lezen
Nauwkeurigheidsverantwoording: wettelijk vaststaande feiten zijn ontleend aan Rijksoverheid, ACM en wetgeving. Alle voorbeeldbedragen voor 2027 zijn fictief en gebruiken bewust geen voorspelde tarieven. De publicatie bevat illustratieve, digitaal gegenereerde foto’s en eigen diagrammen.